BIJAK DALAM PEMBIAYAAN: MEMAHAMI HAK, TANGGUNG JAWAB DAN KONSEKUENSINYA
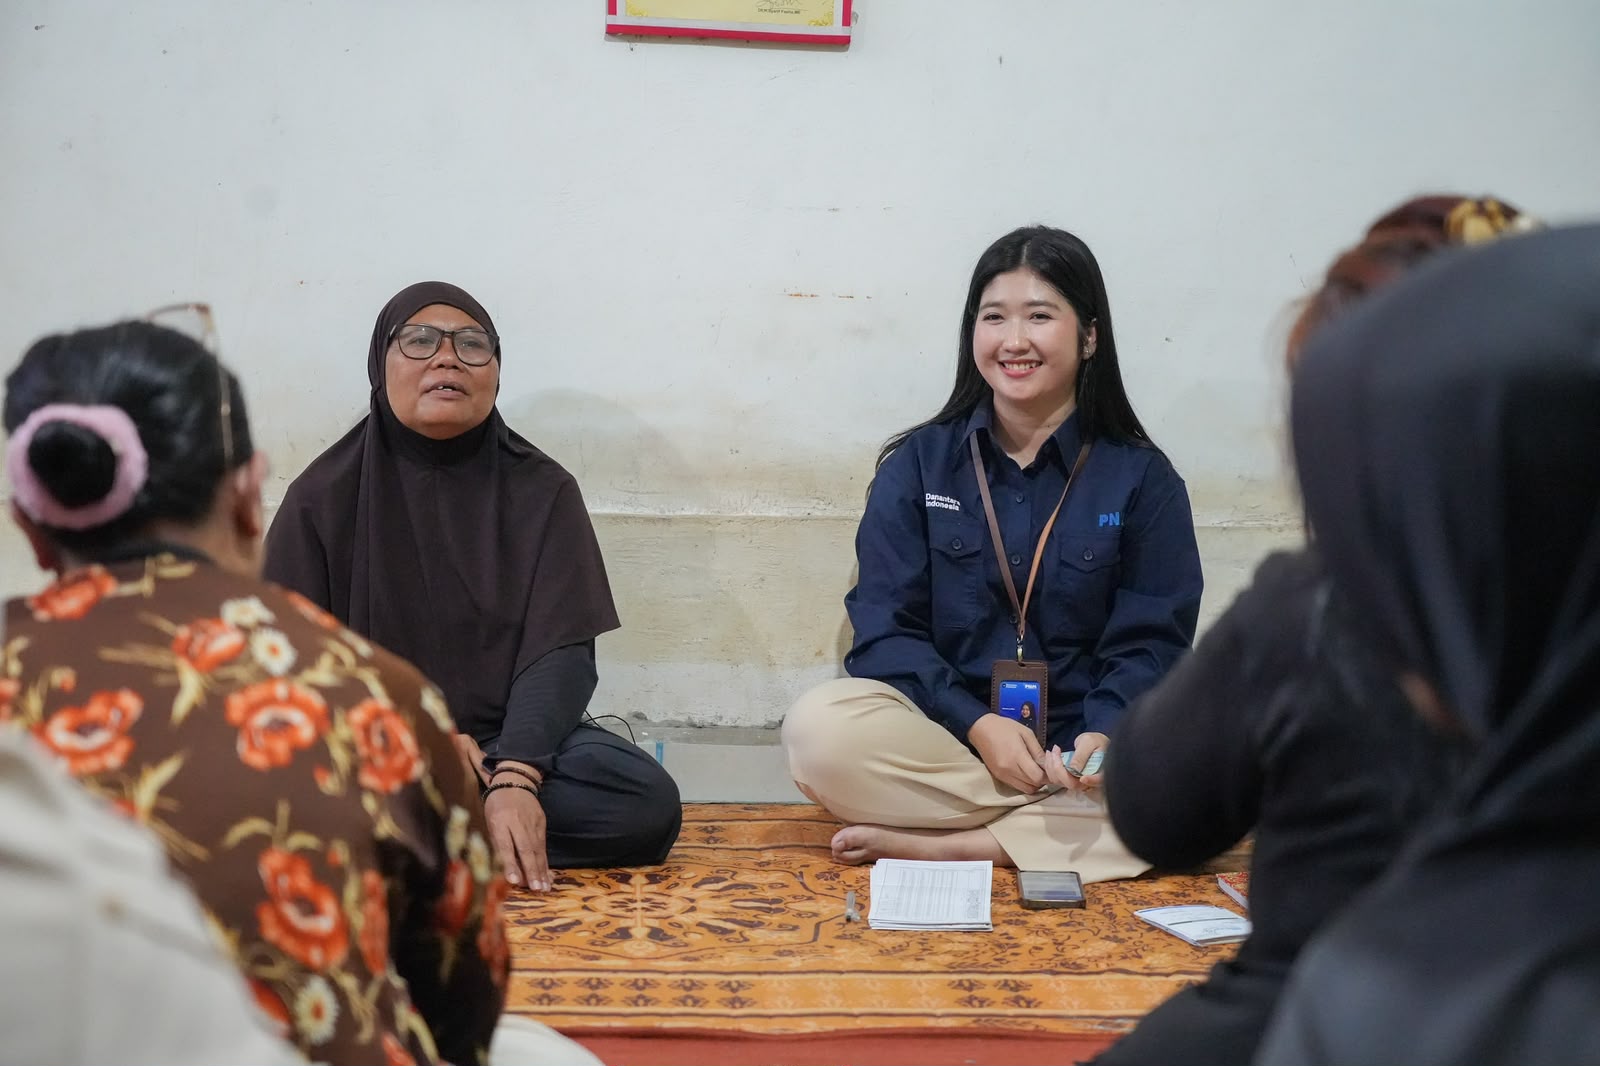
Di tengah perkembangan layanan keuangan yang semakin mudah diakses, pembiayaan menjadi salah satu alternatif untuk memenuhi kebutuhan maupun mendukung pengembangan usaha. Seiring dengan perkembangan zaman, proses pengajuan pembiayaan pun semakin mudah dan praktis. Namun, kemudahan memperoleh pembiayaan tersebut perlu diiringi dengan pemahaman yang memadai mengenai hak, kewajiban, dan konsekuensi hukum yang timbul dari perjanjian pembiayaan.
Penerimaan fasilitas pembiayaan menimbulkan konsekuensi bagi Nasabah untuk memenuhi komitmen yang telah disepakati dalam perjanjian. Oleh karena itu, setiap Nasabah perlu memahami bahwa pembiayaan tidak hanya memberikan manfaat berupa akses pendanaan, tetapi juga disertai tanggung jawab untuk menyelesaikan kewajiban sesuai dengan ketentuan yang berlaku.
Kenali Konsekuensi: Apa itu Wanprestasi?
Sederhananya, wanprestasi adalah keadaan ketika Nasabah gagal, lalai, atau tidak memenuhi kewajiban yang telah ditetapkan dalam perjanjian pembiayaan. Dalam konteks ini, bentuknya dapat berupa:
- Terlambat membayar angsuran dari tanggal jatuh tempo yang ditentukan;
- Membayar angsuran tetapi tidak sesuai dengan nominal yang diperjanjikan;
- Tidak melakukan pembayaran sesuai dengan kewajiban yang telah disepakati;
- Melakukan hal yang dilarang berdasarkan perjanjian yang telah disepakati.
Dasar Hukum Wanprestasi
Ketentuan mengenai wanprestasi dalam perjanjian pembiayaan pada dasarnya merujuk pada Kitab Undang-Undang Hukum Perdata (KUHPerdata), khususnya::
- Pasal 1238 KUHPerdata, mengenai keadaan Debitur dinyatakan lalai, baik melalui surat perintah atau akta sejenis maupun berdasarkan ketentuan perikatan yang menentukan bahwa kelalaian terjadi karena lewatnya waktu yang ditetapkan.
- Pasal 1243 KUHPerdata, mengenai kewajiban penggantian biaya, kerugian, dan bunga akibat tidak dipenuhinya perikatan dalam keadaan yang ditentukan oleh pasal tersebut.
- Pasal 1338 KUHPerdata, yang menegaskan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi para pihak dan harus dilaksanakan dengan itikad baik.
Ketentuan tersebut menjadi landasan untuk menilai pelaksanaan kewajiban para pihak dan akibat hukum yang dapat timbul apabila kewajiban berdasarkan perjanjian pembiayaan tidak terpenuhi.
Konsekuensi Wanprestasi
Ketika wanprestasi terjadi, konsekuensinya tidak hanya berkaitan dengan tuntutan ganti rugi sebagaimana diatur dalam KUHPerdata, tetapi juga dapat menimbulkan dampak lain yang memengaruhi kondisi keuangan Nasabah. Keterlambatan atau ketidakmampuan memenuhi kewajiban pembayaran juga dapat memengaruhi informasi Nasabah yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Informasi dalam SLIK dapat menjadi salah satu sumber pertimbangan bagi Lembaga Jasa Keuangan dalam melakukan analisis kelayakan pembiayaan. Berikut adalah beberapa konsekuensi yang perlu dipahami Nasabah:
- Memengaruhi kualitas pembiayaan: keterlambatan atau ketidakmampuan memenuhi kewajiban pembayaran dapat memengaruhi kualitas pembiayaan sesuai dengan ketentuan yang berlaku.
- Dapat memengaruhi akses pembiayaan di masa depan: informasi dalam SLIK dapat menjadi salah satu bahan pertimbangan Lembaga Jasa Keuangan dalam melakukan analisis kelayakan pembiayaan. Keputusan pemberian pembiayaan tetap menjadi kewenangan masing-masing Lembaga Jasa Keuangan berdasarkan analisis kelayakan dan prinsip kehati-hatian.
- Beban finansial bertambah: keterlambatan pembayaran dapat menimbulkan biaya atau konsekuensi finansial sesuai dengan ketentuan dalam perjanjian pembiayaan dan peraturan yang berlaku.
Nasabah yang Bertanggung Jawab:
Agar pembiayaan yang diambil benar-benar membawa manfaat dan bukan masalah, dapat diterapkan langkah-langkah sebagai berikut sebelum dan selama masa pembiayaan:
- Pahami hak dan kewajiban: baca dengan teliti setiap poin dalam perjanjian pembiayaan sebelum menandatanganinya. Ketahui hak, kewajiban, skema pembayaran, serta konsekuensi atas keterlambatan.
- Ukur kemampuan bayar: salah satu indikator yang dapat digunakan adalah menjaga rasio cicilan agar tidak melebihi sekitar 30% dari penghasilan bulanan. Pastikan sisa pendapatan masih cukup untuk memenuhi kebutuhan pokok dan kebutuhan keuangan lainnya.
- Gunakan untuk hal produktif: prioritaskan pembiayaan untuk hal-hal yang memberikan nilai tambah dan manfaat sesuai dengan tujuan pembiayaan, seperti modal usaha, pendidikan, dan kebutuhan lainnya.
- Bayar angsuran tepat waktu: catat tanggal jatuh tempo dan sisihkan dana angsuran sesuai jadwal. Jangan menunggu hingga mendekati jatuh tempo untuk menyiapkan pembayaran.
- Komunikasi adalah kunci: jika di tengah masa pembiayaan menghadapi kendala keuangan yang memengaruhi kemampuan bayar, seperti musibah, komunikasikan kondisi tersebut kepada Kreditur untuk mencari solusi bersama sesuai dengan ketentuan yang berlaku, termasuk apabila tersedia opsi restrukturisasi pembiayaan.
Pemberdayaan | 30 Sep 2026
7 Strategi Digital Marketing UMKM agar Jangkau Banyak Pembeli
Pemberdayaan | 30 Sep 2026
7 Strategi Digital Marketing UMKM agar Jangkau Banyak Pembeli